
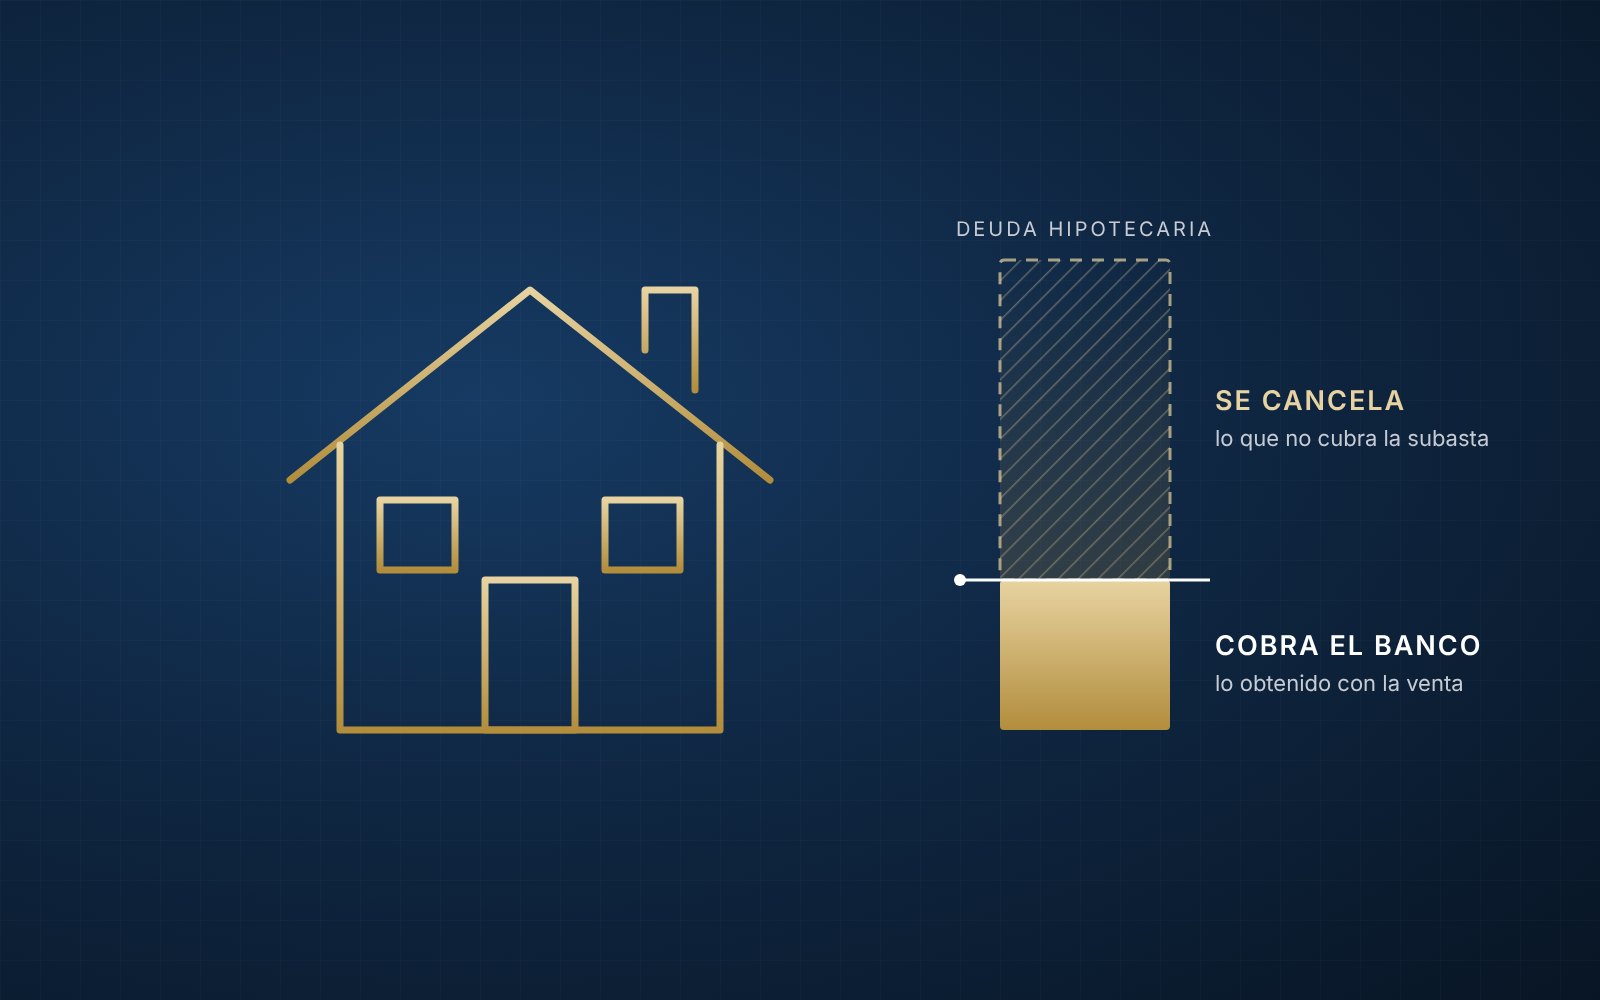
Es una situación muy frecuente. Tienes una vivienda o un local con hipoteca. El inmueble vale hoy bastante menos de lo que debes al banco. Además, tienes otras deudas: tarjetas, préstamos personales, algún proveedor. Y no tienes nada más.
¿Puedes acogerte a la Ley de Segunda Oportunidad? ¿Qué pasa con la hipoteca?
El Tribunal Supremo lo ha aclarado en su sentencia 1649/2026, de 22 de octubre.
Primero: qué es un «concurso sin masa»
Para acogerse a la Segunda Oportunidad, una persona física tiene que pasar por un concurso de acreedores. Cuando el deudor no tiene bienes que merezca la pena vender, la ley lo llama concurso sin masa.
Uno de los casos en que ocurre es este: los bienes que tienes están cargados con deudas (por ejemplo, una hipoteca) por un importe superior a lo que valen en el mercado. Venderlos no dejaría nada para los demás acreedores. Así lo prevé el artículo 37 bis.d) de la Ley Concursal.
En el concurso sin masa, el deudor puede pedir directamente la exoneración, es decir, que se cancelen sus deudas pendientes.
Las demás deudas: se pueden cancelar
Las deudas ordinarias, como tarjetas, préstamos personales o facturas pendientes, pueden quedar canceladas por completo.
Hay deudas que la ley excluye o limita, como las pensiones de alimentos o parte de las deudas con Hacienda y la Seguridad Social. Pero, en general, el deudor de buena fe puede empezar de cero.
La hipoteca: aquí está la clave
La ley no permite cancelar la deuda hipotecaria en la parte que cubre el valor del inmueble. Lo que puede cancelarse es lo que exceda de ese valor.
La pregunta que resuelve el Supremo es: en un concurso sin masa, ¿cómo y cuándo se calcula esa parte?
La respuesta es esta: la parte de la hipoteca que se cancela es la que no llegue a pagarse con lo que se obtenga al vender o subastar el inmueble.
Es decir:
- Si el banco ya ejecutó la hipoteca antes de la exoneración, se cancela lo que quedó pendiente tras la subasta.
- Si la ejecución está en marcha, la resolución del juez debe decir que se cancelará la parte que no se cubra con lo obtenido en la subasta.
- Si el banco todavía no ha ejecutado, hay que esperar a que el inmueble se venda o se subaste. Cuando ocurra, lo que no se haya cubierto quedará cancelado. El juez también debe dejarlo dicho en su resolución.
Un ejemplo sencillo
Debes al banco 100.000 euros de hipoteca. Tu local vale hoy unos 25.000 euros. Además, debes 6.000 euros en tarjetas y préstamos.
- Los 6.000 euros de tarjetas y préstamos se cancelan.
- El banco conserva su hipoteca sobre el local. Si lo subasta y obtiene, por ejemplo, 22.000 euros, cobra esa cantidad.
- El resto de la deuda hipotecaria, unos 78.000 euros, queda cancelado.
(Ejemplo simplificado. Las cifras reales dependen de la subasta y de los gastos de cada caso.)
Lo que no se puede hacer en esta vía
En el caso que llegó al Supremo, la deudora pedía otra cosa: fijar ya el valor del inmueble, cancelar en ese momento todo lo que excediera de ese valor y seguir pagando solo esa parte.
La ley prevé algo parecido, pero solo para quien obtiene la exoneración mediante un plan de pagos. En ese caso las cuotas de la hipoteca se recalculan sobre el valor de la garantía.
El Supremo dice que esa regla no se aplica en el concurso sin masa. Ya lo había dicho en su sentencia 1275/2026, de 22 de julio: el concurso sin masa se trata como si hubiera habido liquidación, no como un plan de pagos.
¿Y si quiero conservar mi casa?
Hay que saberlo desde el principio: en el concurso sin masa el banco conserva su hipoteca y puede ejecutarla. La parte de la deuda que cubre el inmueble no se cancela mientras este no se venda o se subaste.
Si tu objetivo principal es conservar la vivienda, la estrategia es distinta y hay que estudiarla antes de solicitar el concurso. Cada caso depende de tus ingresos, del valor del inmueble y de lo que debas.
En resumen
- Si tus bienes valen menos que las deudas que los gravan, puedes acceder a la Segunda Oportunidad por la vía del concurso sin masa.
- Las deudas ordinarias pueden cancelarse por completo.
- La hipoteca solo se cancela en la parte que no se pague con la venta o la subasta del inmueble.
- No se puede recalcular la hipoteca sobre el valor del inmueble, como se hace en el plan de pagos.
- Si quieres conservar la vivienda, asesórate antes de empezar.
Este artículo tiene carácter informativo y general. No sustituye el asesoramiento sobre un caso concreto. Si estás en esta situación, en LEGEL podemos estudiar tu caso.


